


5,6 la sută e cota de majorare generală de indexare a taxelor și impozitelor locale în concordanță cu indicele inflației, aceasta aplicându-se majorității dărilor datorate bugetului local.
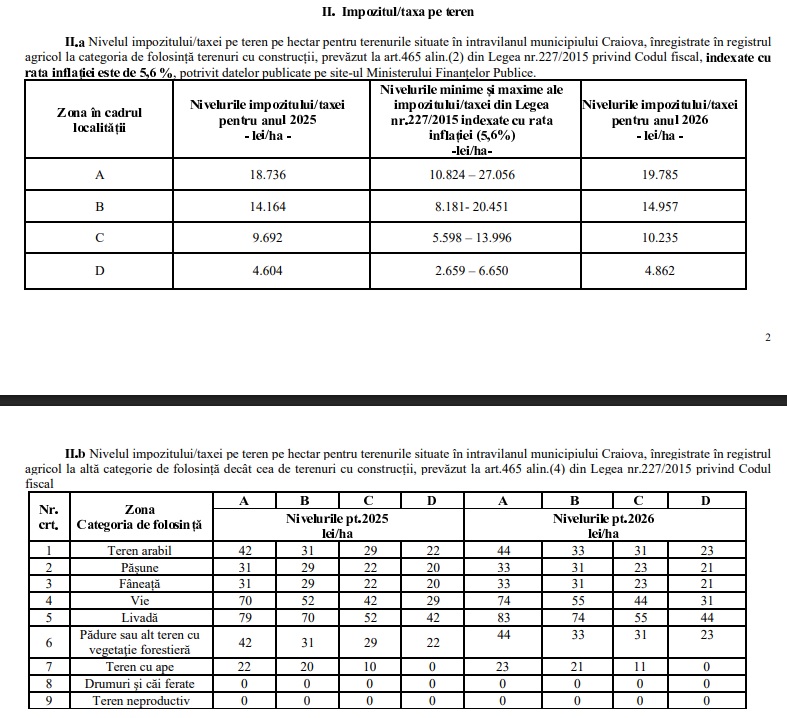
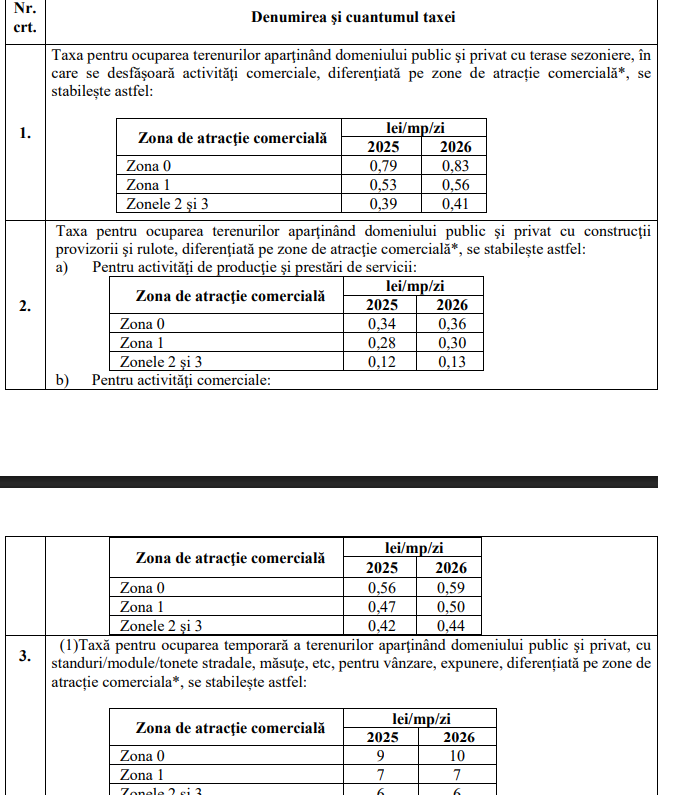
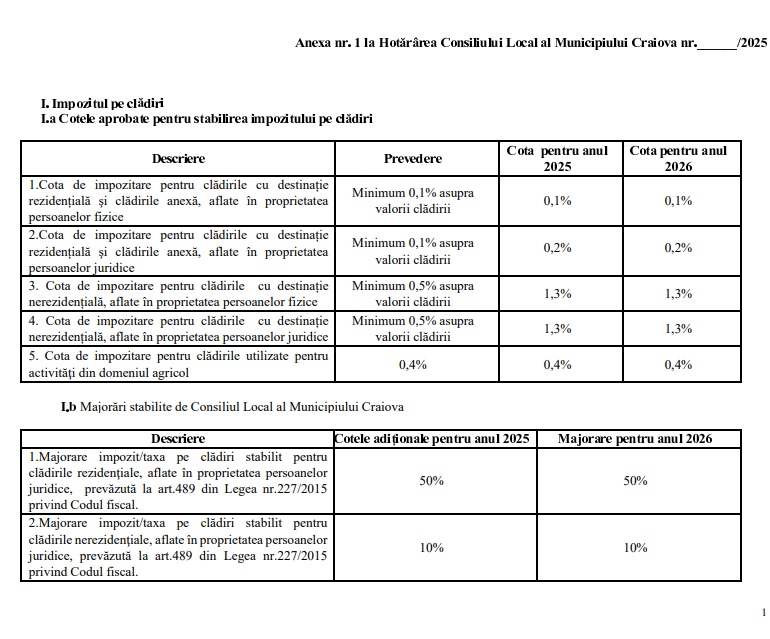
Excepție fac impozitele pe imobile, care, potrivit proiectului de hotărâre postat pe site-ul primăriei Craiova, se vor stabili pe stil nou. Atât în ceea ce privește cote de impozitare cât și valoarea impozabilă care se ia în calcul pentru fiecare clădire sau teren în parte. Pentru impozitarea acestora se va lua în considerare studiul de piață al notarilor, ceea ce ar putea duce la majorări semnificative față de anii precedenți. Cu siguranță nu vor duce la scăderi, căci edilii precizează din start că, în cazul în care studiul notarilor dau valori impozabile mai mici, se va lua în calcul valoarea impozabilă stabilită conform vechii metodologii.
De menționat că e a doua tentativă a primăriei Craiova de a trece la noul sistem de impozitare a imobilelor. Măsura fusese adoptată ca atare în toamna anului trecut, cu intrare în vigoare de la 1 ianuarie 2025, dar a fost anulată de ulterior, pe final de an, când Guvernul Ciolacu a amânat prin Ordonanță de Urgență implementarea noii metodologii privind stabilirea valorii impozabile și a cotei de impozitare a clădirilor.
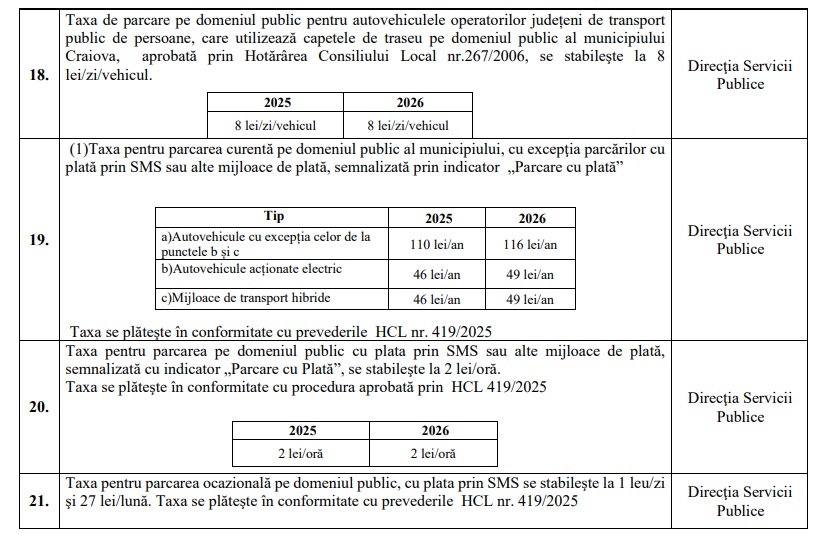
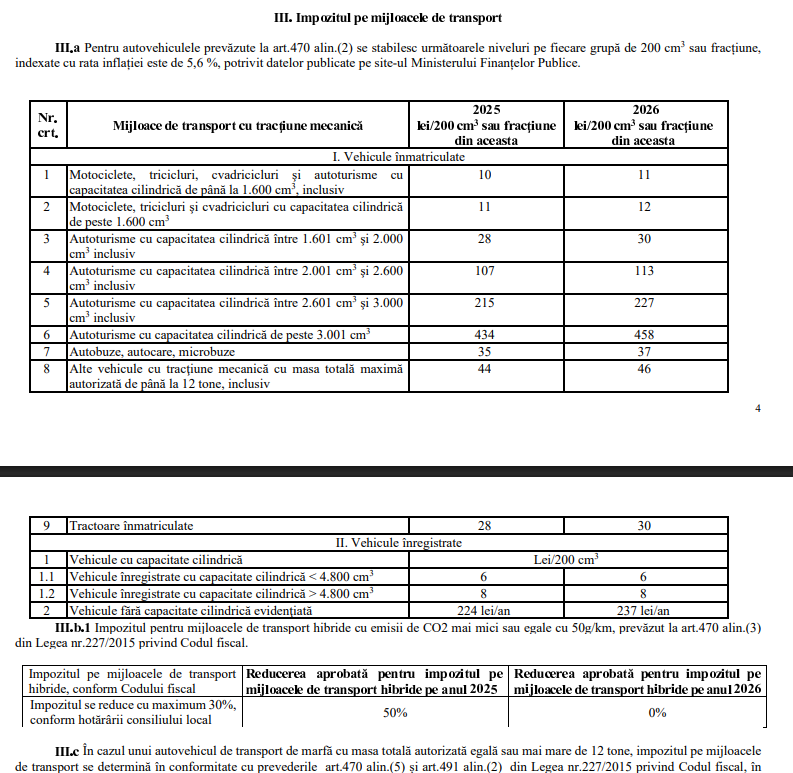
Crește și taxa de parcare, de a 110 la 116 lei, dar și impozitul pe mijloacele auto, pe fiecare categorie de vehicul. În plus, mașinile hibrid nu mai beneficiază de reducerea de care aveau parte în trecut.
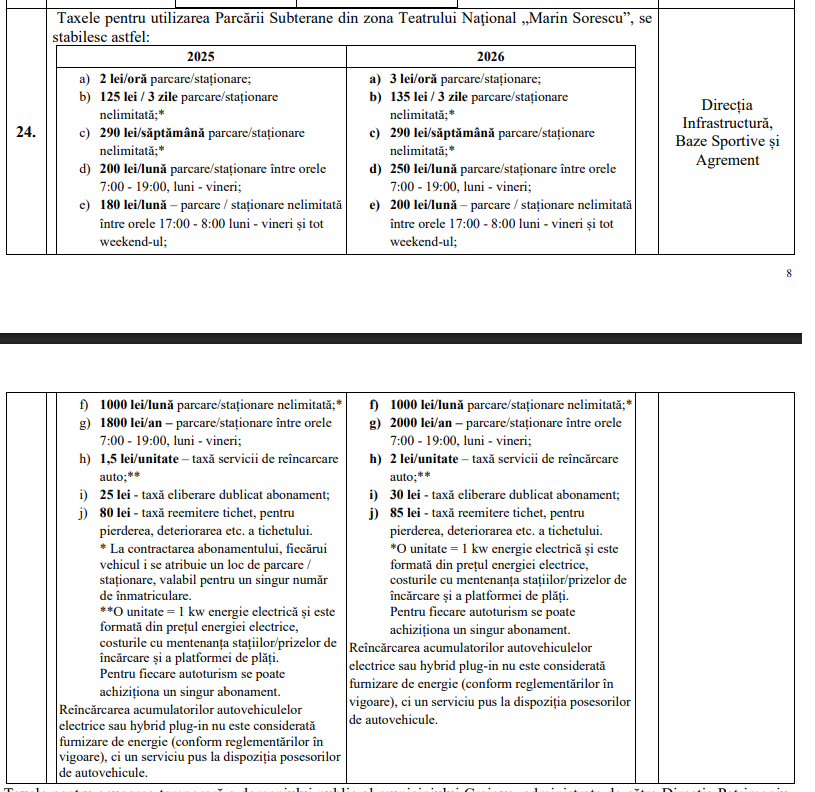
Schimbări se anunță și în privința taxelor percepute în parcarea subterană, unde se înregistrează o creștere de 50 la sută, de la 2 la 3 lei e ora de parcare. Tot la subterană crește și costul încărcării pentru mașinile electrice, de la 1, 5 la 2 lei per kilowatt.
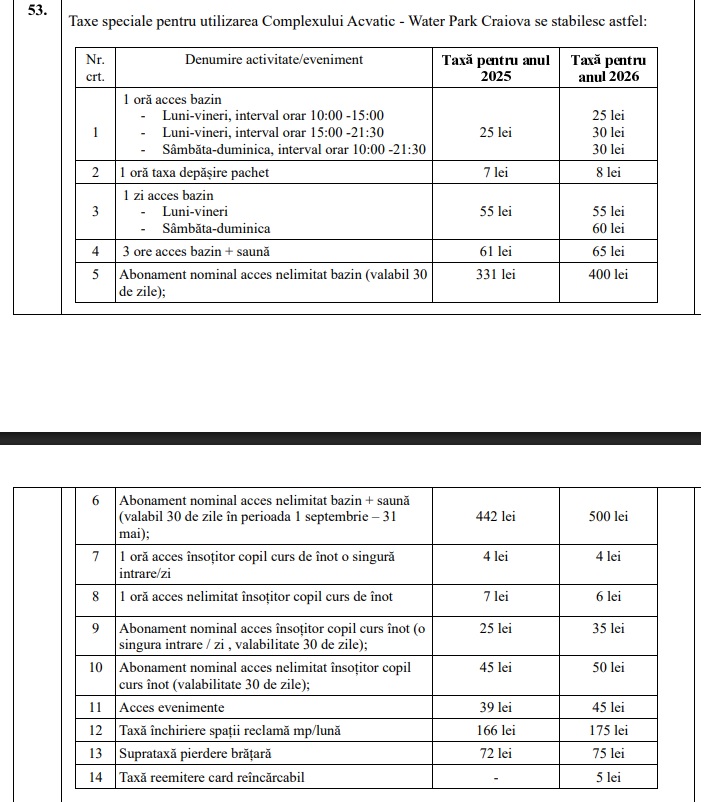
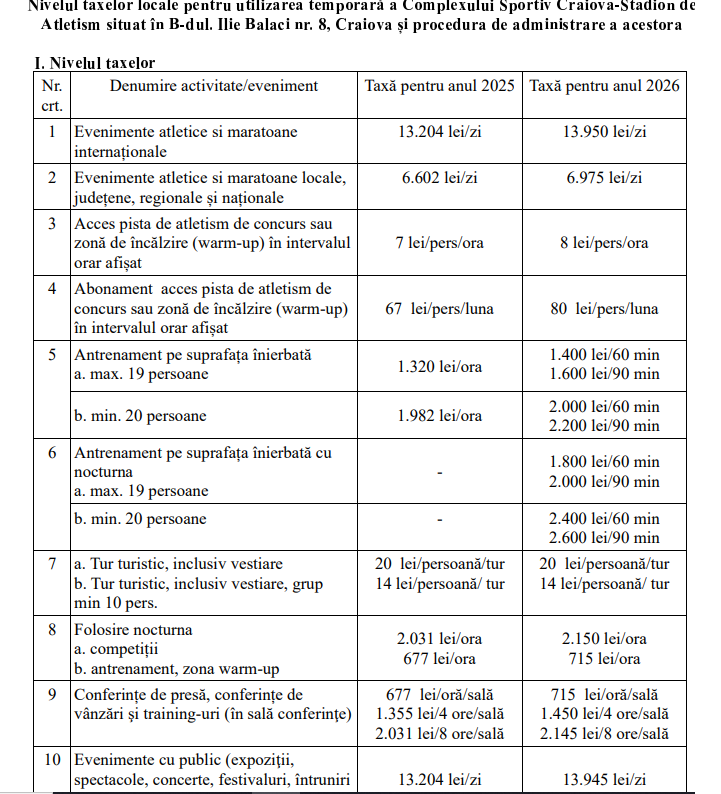
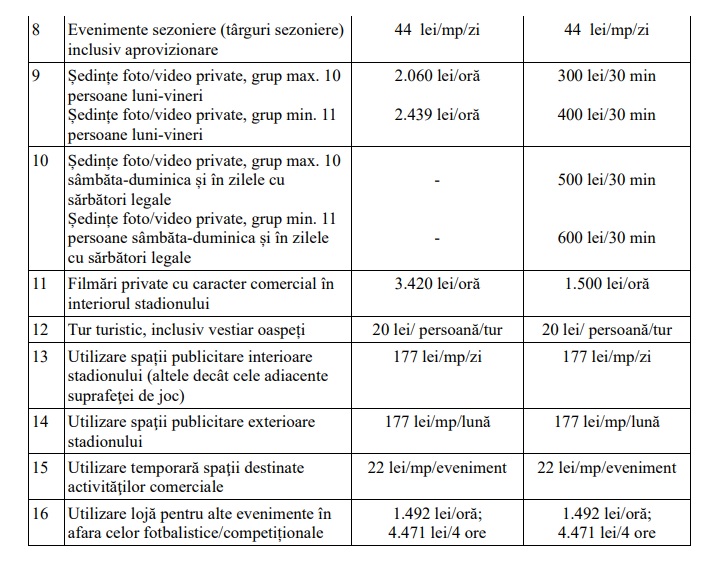
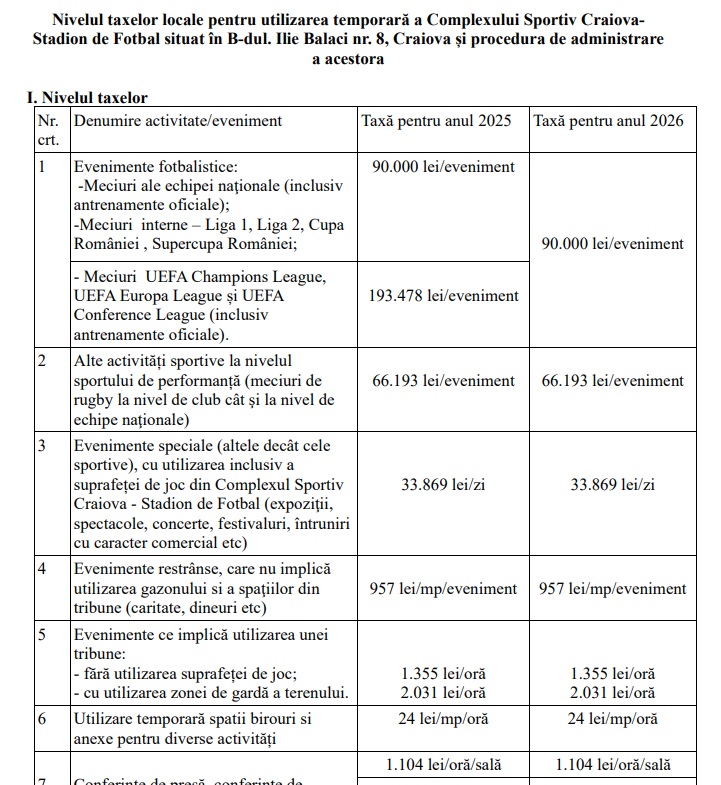
Modificări se anunță și la tarifele de acces la Waterpark, care vor fi diferențiate în funcție de oră și ziua săptămânii. La stadioanele deținute de municipalitate se înregistrează puținele scăderi din actualul set. Astfel, edilii propun reducerea tarifului de folosință a stadionului pentru meciurile din competițiile europene la nivelul celor de superligă. Asta după creșterea copioasă de tarife adoptată anul tecut. În plus scad și tarifele foto video pentru imagini și clipuri realizate în incintă, în semn de încurajare pentru instagrameri și tik-tok-eri.
Proiectul de buget poate fi consultat pe portalul de internet al municipalității, edilii primind propuneri, sugestii și amendamente, prin intermediul formularului de pe site ori prin adrese scrise la sediu, până în data de 17 decembrie. Semn că adoptarea propriu-zisă a taxelor și impozitelor locale pentru 2026 va avea loc cel mai probabil spre sfârșitul anului în curs.
Iată, mai jos, câteva din schimbările preconizate în modalitatea de impozitare, așa cum sunt prezentate în raportul întocmit de funcționarii primăriei Craiova:
Autoritățile administrației publice locale și organele speciale ale acestora, după caz, sunt responsabile pentru stabilirea, controlul și colectarea impozitelor și taxelor locale, precum și a amenzilor și penalizărilor aferente.”
Pentru crearea unei politici fiscale predictibile și creșterii încrederii cetățenilor și a mediului de afaceri, aspecte ce impun autorității deliberative locale adoptarea în cursul anului curent, cu aplicabilitate în anul fiscal următor, a impozitelor și taxelor locale, este necesar ca în anul 2026, nivelul impozitelor și
taxelor locale care constau într-o anumită sumă în lei sau care sunt stabilite pe baza unei anumite sume în lei, precum și limitele amenzilor contravenționale să fie indexate cu rata inflației de 5,6%, comunicată pe site-urile oficiale ale Ministerului Finanțelor Publice și Ministerului Dezvoltării, Lucrărilor Publice și Administrației.
Indexarea cu rata inflației de 5,6% nu este aplicabilă în cazul clădirilor, pentru determinarea valorii acestora și a terenului ocupat. Pentru anul 2026, în vederea stabilirii impozitului/taxei pe clădiri, se vor utiliza valorile cuprinse în Studiile de piață referitoare la valorile orientative privind proprietățile
imobiliare din România, administrate de Uniunea Națională a Notarilor Publici din România, în vigoare în anul 2025.
Pentru municipiul Craiova, valorile sunt cuprinse în Studiul de piață privind valorile minime ale proprietăților imobiliare din județele Dolj, Gorj, Olt și Mehedinți, valabile începând cu anul 2024, administrat de Camera Notarilor Publici Craiova, care și-au menținut aplicabilitatea și în anul 2025.
În anexa nr.1 la proiectul de hotărâre sunt prezentate spre aprobare propunerile privind nivelurile cotelor, valorile impozabile, nivelurile impozitelor și taxelor prevăzute în Legea nr.227/2015 privind Codul fiscal, cu modificările și completările ulterioare, care se stabilesc, se actualizează și se ajustează, după caz, de către Consiliul Local al Municipiului Craiova. Nivelurile impozitelor și taxelor care constau într-o anumită sumă în lei sau care sunt stabilite pe baza unei anumite sume în lei, au fost indexate cu rata inflației de 5,6%.
Referitor la impozitul pe clădiri, prin Ordonanța de Guvern nr. 16/2022, care ulterior a suferit modificări prin Legea nr. 370/2022 și Ordonanța de Urgență a Guvernului nr. 124/2024, a fost modificată și completată Legea nr. 227/2015 privind Codul fiscal, stabilindu-se un nou mod de calcul a impozitului pe
clădiri, care se va aplica de la data de 01.01.2026.Modificările aduse vizează în principal:
- modul de stabilire a valorilor impozabile ale clădirilor, care se va face în funcție de valorile orientative privind proprietățile imobiliare din România cuprinse în Studiile de piață administrate de Uniunea Națională a Notarilor Publici din România;
- aprobarea de către autoritatea deliberativă a unor cote minime de impozitare de 0,1% în cazul clădirilor rezidențiale, respectiv 0,5%, în cazul clădirilor nerezidențiale, acestea nemaifiind limitate la intervalul 0,08% – 0,2%, în cazul clădirilor rezidențiale, respectiv 0,2% – 1,3%, în cazul clădirilor nerezidențiale, așa cum este reglementat în prezent de Codul fiscal.
În ceea ce privește valorile impozabile ale clădirilor, acestea se vor determina prin însumarea valorii clădirii, a clădirilor-anexă, după caz, și a valorii suprafețelor de teren ocupate de aceste clădiri, cuprinse în Studiile de piață administrate de Uniunea Națională a Notarilor Publici din România.
Atât în cazul clădirilor rezidențiale, cât și al celor nerezidențiale, în situația în care, valorile impozabile determinate conform noului algoritm de calcul vor fi mai mici decât valorile impozabile determinate conform prevederilor art. 457 din Codul fiscal în vigoare la 31.12.2022, respectiv valorile înregistrate în baza de date a organului fiscal local la data de 31.12.2022, cotele de impozitare aprobate pentru anul 2026 se vor aplica asupra valorii impozabile în vigoare la 31.12.2022.
Prin Ordonanța de Guvern nr. 16/2022 a fost schimbat modul de determinare a valorii impozabile a clădirilor, care, începând cu 01.01.2026, se va face exclusiv pe baza valorilor cuprinse în Studiile de piață notariale, acestea introducând elemente de noutate în stabilirea valorilor impozabile și criterii diferite
față de cele existente în prezent.
De asemenea, începând cu data de 01.01.2026, Codul fiscal nu mai reglementează noțiunea de clădire cu destinație mixtă, așa cum este definită în prezent, în sensul de clădire folosită atât în scop rezidențial, cât și nerezidențial.
Astfel, în conformitate cu prevederile Ordonanței de Guvern nr. 16/2022, organele fiscale locale vor reîncadra clădirile mixte, în categoria clădirilor rezidențiale sau nerezidențiale, aplicând regimul fiscal specific noii destinații, în funcție de destinația suprafețelor cu pondere mai mare de 50% în total clădire, pe baza informațiilor deținute și a situației existente la 31 decembrie a anului anterior celui de referință.
Totodată, începând cu 01.01.2026, nu mai sunt reglementate nici cotele de impozitare de 2% în cazul persoanelor fizice, respectiv de 5% în cazul persoanelor juridice, pentru clădirile nerezidențiale, a căror valoare de impozitare nu a fost actualizată în ultimii 5 ani anteriori anului de
referință.
Prin modificările aduse Codului fiscal prin Ordonanța de Guvern nr. 16/2022, autoritățile deliberative nu mai aprobă cote adiționale la impozitele și taxele locale, dar pot majora impozitele și taxele locale, la propunerea autorității executive, în funcție de mai multe criterii: economice, sociale, geografice,
urbanistice, precum și de necesitățile bugetare locale.